„Hebelwirkung“ ist im Marketing ein beliebtes Wort. Gemeint ist meist: mit wenig Einsatz viel erreichen. Der eigentliche Leverage-Effekt kommt aber aus der Finanzwirtschaft und hat eine klare Formel. Wer ihn versteht, kann Investitionsentscheidungen besser einschätzen, auch die eigenen Marketingbudgets. In diesem Artikel erkläre ich dir den finanzwirtschaftlichen Leverage-Effekt mit Rechenbeispiel, zeige seine Risiken und ordne ehrlich ein, was davon im Marketing übrig bleibt.
Was ist der Leverage-Effekt?
Der Leverage-Effekt beschreibt, wie Fremdkapital die Rendite auf das Eigenkapital verändert. Die Idee ist einfach: Ein Unternehmen leiht sich Geld und investiert es. Bringt die Investition mehr ein, als die Zinsen kosten, bleibt die Differenz beim Eigentümer. Seine Rendite auf das eingesetzte eigene Geld steigt. Je mehr Fremdkapital im Verhältnis zum Eigenkapital eingesetzt wird, desto stärker ist dieser Hebel.
Der Hebel wirkt aber in beide Richtungen. Kostet das Fremdkapital mehr, als die Investition einbringt, sinkt die Eigenkapitalrendite, und zwar umso stärker, je höher die Verschuldung ist.
Die Formel
Die Eigenkapitalrentabilität (EKR) ergibt sich aus:
EKR = GKR + (GKR - FKZ) × FK / EK
| Kürzel | Bedeutung |
|---|---|
| EKR | Eigenkapitalrentabilität: Gewinn im Verhältnis zum Eigenkapital |
| GKR | Gesamtkapitalrentabilität: Ergebnis vor Zinsen im Verhältnis zum gesamten Kapital |
| FKZ | Fremdkapitalzins: was das geliehene Geld kostet |
| FK / EK | Verschuldungsgrad: Fremdkapital geteilt durch Eigenkapital |
Daraus folgt die wichtigste Regel: Der Hebel wirkt positiv, solange die Gesamtkapitalrentabilität über dem Fremdkapitalzins liegt. Liegt sie darunter, wird der Klammerausdruck negativ, und der Verschuldungsgrad verstärkt den Verlust an Rendite.
Rechenbeispiel
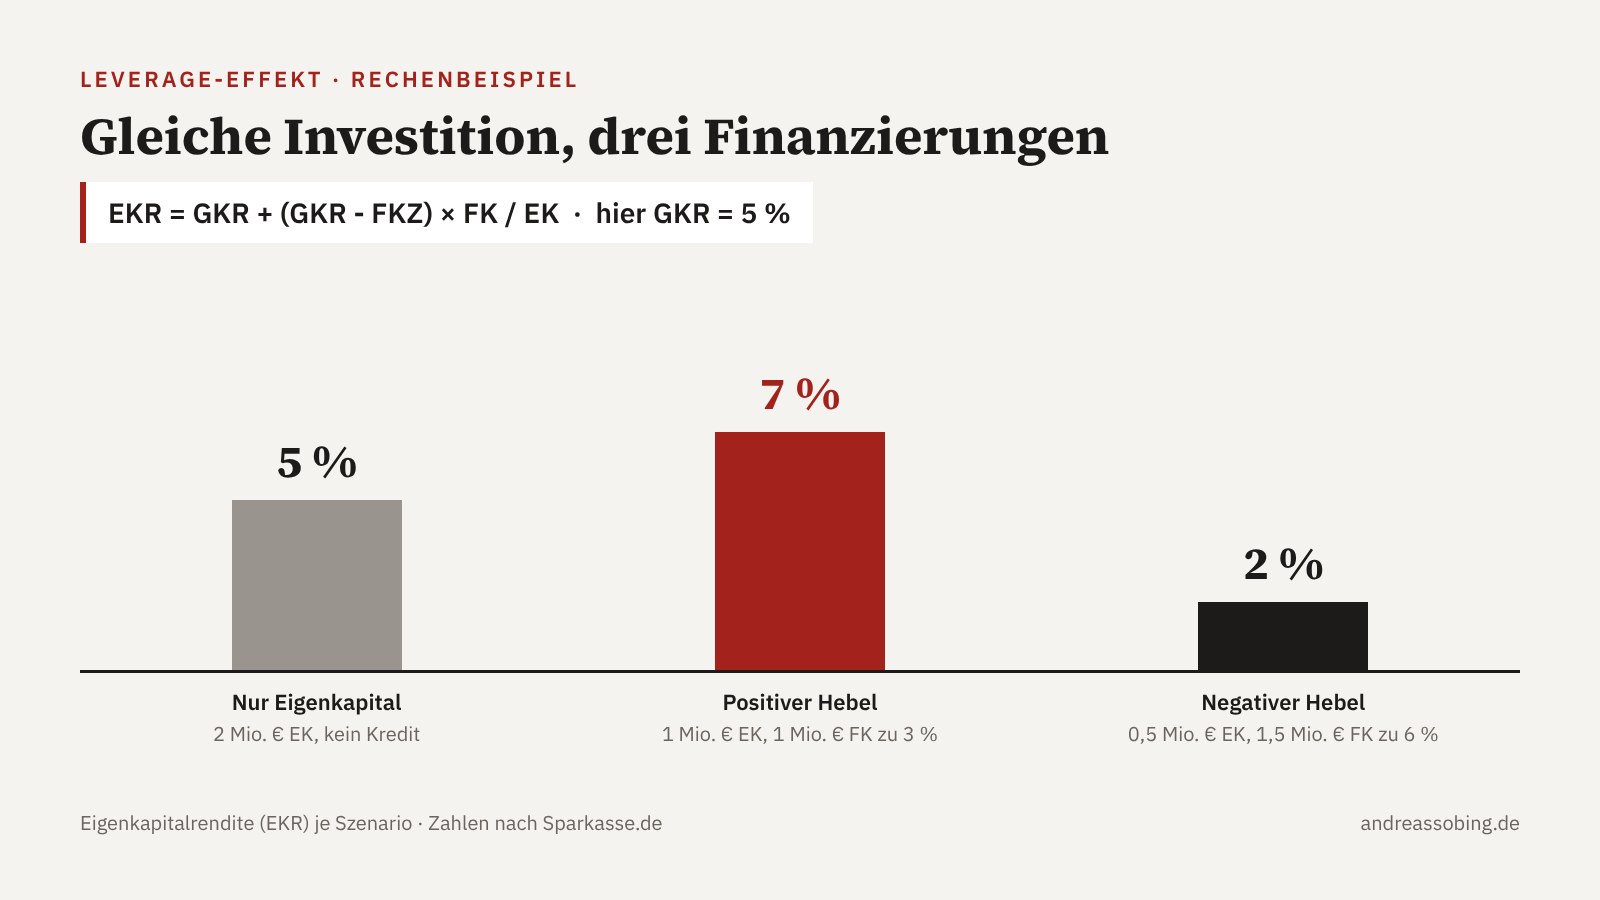
Ein Unternehmen investiert 2 Millionen Euro und erzielt damit ein Ergebnis vor Zinsen von 100.000 Euro. Die Gesamtkapitalrentabilität liegt also bei 5 Prozent. Wie hoch ist die Rendite für den Eigentümer? Das hängt von der Finanzierung ab.
| Szenario | Eigenkapital | Fremdkapital | Zins | Verschuldungsgrad | EKR |
|---|---|---|---|---|---|
| 1: nur Eigenkapital | 2.000.000 € | 0 € | 0 | 5 % | |
| 2: halb und halb | 1.000.000 € | 1.000.000 € | 3 % | 1 | 7 % |
| 3: hoch verschuldet, teurer Kredit | 500.000 € | 1.500.000 € | 6 % | 3 | 2 % |
So kommen die Werte zustande:
- Szenario 2: EKR = 5 % + (5 % - 3 %) × 1 = 7 %. Zur Kontrolle in Euro: 100.000 € Ergebnis minus 30.000 € Zinsen ergibt 70.000 € auf 1 Million Euro Eigenkapital, also 7 Prozent.
- Szenario 3: EKR = 5 % + (5 % - 6 %) × 3 = 2 %. In Euro: 100.000 € minus 90.000 € Zinsen ergibt 10.000 € auf 500.000 € Eigenkapital, also 2 Prozent.
Das dritte Szenario zeigt den negativen Leverage-Effekt. Mehr Fremdkapital hat die Rendite nicht erhöht, sondern gedrückt, weil der Kredit teurer ist als das, was die Investition einbringt.
Voraussetzungen und Risiken
Damit der Hebel funktioniert, müssen ein paar Bedingungen erfüllt sein. Die Investition muss dauerhaft mehr abwerfen als der Kredit kostet. Das Unternehmen muss überhaupt Kredit bekommen. Und die Erträge sollten stabil genug sein, um Zinsen und Tilgung zuverlässig zu bedienen.
Die Risiken sind entsprechend:
- Zinsänderungsrisiko: Steigen die Zinsen, kann aus einem positiven ein negativer Hebel werden.
- Liquiditätsrisiko: Zinsen und Tilgung müssen bezahlt werden, auch in schwachen Monaten.
- Ertragsrisiko: Sinkt die Gesamtkapitalrentabilität, schlägt der Rückgang durch den Hebel verstärkt auf die Eigenkapitalrendite durch.
- Schlechtere Konditionen: Ein hoher Verschuldungsgrad kann zu teureren Krediten oder zur Ablehnung führen.
Was hat das mit Marketing zu tun?
Hier muss ich ehrlich sein: Der Leverage-Effekt im engen Sinn ist ein Finanzierungsthema. Im Marketing wird „Hebel“ meist als Bild für Effizienz benutzt. Wenn ein Blogbeitrag mit kleinem Budget viel Reichweite bringt, ist das ein gutes Ergebnis, aber kein Leverage-Effekt im finanzwirtschaftlichen Sinn. Die Formel für einen „Leverage-ROI“, die man manchmal liest, ist nichts anderes als der normale Return on Investment: Ertrag minus Kosten, geteilt durch Kosten.
Trotzdem gibt es drei echte Verbindungen.
1. Kreditfinanziertes Wachstum
Wenn ein Unternehmen Marketing mit Fremdkapital finanziert, gilt die Logik der Formel direkt. Ein Beispiel: Ein Onlineshop nimmt einen Kredit auf, um Neukundenwerbung vorzufinanzieren. Das lohnt sich nur, wenn die Rendite dieser Investition verlässlich über dem Zins liegt. Dafür musst du wissen, was ein Neukunde kostet und was er über die Zeit einbringt. Die Grundlagen dazu findest du in den Artikeln zu den Kundenakquisitionskosten und zum Customer Lifetime Value.
2. Operativer Leverage
Neben dem finanziellen gibt es den operativen Leverage. Er beschreibt, wie stark sich eine Veränderung der Absatzmenge auf das Betriebsergebnis auswirkt. Je höher der Anteil der Fixkosten, desto stärker schwankt das Ergebnis, wenn sich der Absatz ändert. Das ist für Marketing relevant: Bei Geschäftsmodellen mit hohen Fixkosten und niedrigen variablen Kosten, etwa bei Software oder digitalen Produkten, wirkt jeder zusätzliche Verkauf stark auf den Gewinn. Ein Absatzrückgang aber ebenso. Verwandte Effekte beschreibt das Glossar unter Skaleneffekte.
3. Das Denken in Hebeln
Die wichtigste Lehre aus der Formel lässt sich übertragen: Ein Hebel verstärkt, er verbessert nicht. Wer ein Marketingbudget verdoppelt, verdoppelt nicht automatisch den Erfolg. Ist die Rendite der Maßnahme schwach, wird mit mehr Einsatz auch mehr Geld verbrannt.
Was ich davon halte
Der Leverage-Effekt gehört zu den Grundlagen, die jeder kennen sollte, der Budgets verantwortet. Er erklärt, warum Wachstum auf Kredit verlockend ist und warum es gefährlich werden kann. In Zeiten niedriger Zinsen sieht fast jede Investition mit Hebel gut aus. Steigen die Zinsen, zeigt sich, wer seine Rechnung auf Kante genäht hat.
Im Marketing rate ich zu Vorsicht mit dem Wort. Wer „Hebelwirkung“ sagt, meint oft nur „gute Rendite“, und das sollte man dann auch so nennen und messen. Mein praktischer Rat: Bevor du eine Marketinginvestition mit geliehenem Geld oder mit großen Fixkosten hebelst, prüf, ob die Maßnahme schon im Kleinen eine stabile Rendite liefert. Ein Hebel macht aus einer guten Idee mehr Gewinn und aus einer schwachen Idee mehr Verlust.
Wenn du deine Kampagnen strukturierter planen willst, hilft dir die 40-40-20-Regel. Weitere Artikel zu Rendite, Kosten und Kennzahlen findest du im Handbuch-Kapitel Wirtschaftliche Grundlagen.
Quellen: Sparkasse: Leverage-Effekt einfach erklärt, Munich Business School: BWL-Lexikon Leverage-Effekt